Domain schwarz-arbeiten.de kaufen?
Wir ziehen mit dem Projekt
schwarz-arbeiten.de um.
Sind Sie am Kauf der Domain
schwarz-arbeiten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schwarz-arbeiten.de kaufen?
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **

Ähnliche Suchbegriffe für Abschreibungsbetrag
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
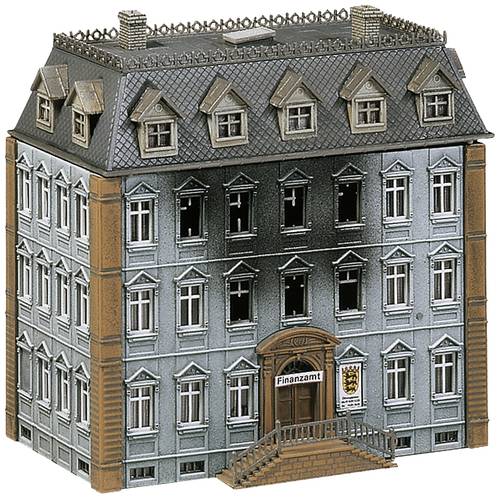
FALLER 232300 - Brennendes FinanzamtFaller 232300 - Brennendes Finanzamt Spur: N Das Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen Flash-Lampenset, rot (16 V, Wechselspannung), für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. 151 Einzelteile in 9 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung. Faller empiehlt: Plastikkleber.Geeignet für: Spur N72,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Rauch:Arbeitsrecht für Arbeitgeber, Fachbücher von Thomas RauchOb Kündigung, Arbeitsvertrag, Karenz oder Entgeltfortzahlung bei Krankheit – das Arbeitsrecht ist Ihr Partner, wenn Sie als Arbeitgeber Ihre Rechtsposition sichern wollen. Was dieser Partner alles für Sie tun kann, erfahren Sie in „Arbeitsrecht für Arbeitgeber“. Neben den wichtigsten Bereichen des Arbeitsrechts finden sich mehr als 900 wertvolle Tipps, um teure Fehler zu vermeiden, sowie Textvorlagen zum Download für Erklärungen und Vereinbarungen. Neuerungen in der 24. Auflage: • Teilpension ab 1.1.2026 • Telearbeitsgesetz • Entfall des Weiterbildungs- und des Bildungsteilzeitgeldes • Hitzeschutz Wegen etlicher wichtiger Entscheidungen der Höchstgerichte (z. B. zu den Themen Wolfsgruss am Betriebsgelände, Kündigungsfristen bei freien Arbeitsverhältnissen, Entlassung bei verbotener Arbeit am Samstag, Rücktritt vom Urlaub wegen Quarantäne, grenzüberschreitende Überlassung bei Remote-Work, Überlassungsentgelt bei Einmalzahlungen laut Beschäftiger-KV, Provisionen nach dem Ende des Arbeitsverhältnisses, Verletzung am ersten Tag eines unbezahlten Urlaubs) wurden zahlreiche Abschnitte überarbeitet bzw. zur Gänze neu formuliert. Ebenfalls enthalten: Entscheidungszitate unter Angabe der Geschäftszahlen – damit belegen Sie Ihre Rechtsauffassung im Gespräch mit Mitarbeitern und dem Betriebsrat, was Sie als Arbeitgeber stärkt. Mit diesem Werk lassen sich kostspielige Fehler und Mängel vermeiden.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **


Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
Top-Angebote
Produkte zum Begriff Abschreibungsbetrag:
-
FALLER Brennendes FinanzamtDas Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade; inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen; Minilichteffekte Brandflackern (16 V, Wechselspannung) für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. Dieser Bausatz enthält: 192 Einzelteile in 11 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung.99,99 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
FALLER 232300 - Brennendes FinanzamtFaller 232300 - Brennendes Finanzamt Spur: N Das Besondere dieses Bausatzes: verwitterte, rauchgeschwärzte Fassade inkl. Spezial-Rauchgenerator, (16 V, Wechselspannung) erzeugt dichten Qualm aus den Fensteröffnungen Flash-Lampenset, rot (16 V, Wechselspannung), für effektvollen Feuerschein und Rauchöl zum Nachfüllen des Rauchgenerators. 151 Einzelteile in 9 Farben, Fensterfolie, 1 Gardinenmaske, 1 Deko, 1 Rauchgenerator Set, 1 Minilichteffekte Brandflackern und 1 Bauanleitung. Faller empiehlt: Plastikkleber.Geeignet für: Spur N72,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Was ist der abschreibungsbetrag?
Der Abschreibungsbetrag ist der Betrag, um den der Wert eines Vermögensgegenstandes im Laufe seiner Nutzungsdauer abnimmt. Er wird berechnet, um den Wertverlust aufgrund von Abnutzung, technischem Fortschritt oder veränderten Marktbedingungen zu erfassen. Die Abschreibung dient dazu, die Anschaffungskosten eines Vermögensgegenstandes über seine Nutzungsdauer zu verteilen und somit die tatsächlichen Kosten für die Nutzung des Gegenstandes darzustellen. Der Abschreibungsbetrag wird in der Buchhaltung als Aufwand verbucht und mindert den Gewinn des Unternehmens. Unternehmen müssen die Abschreibungsbeträge regelmäßig über die Nutzungsdauer des Vermögensgegenstandes hinweg erfassen, um eine korrekte Darstellung des Unternehmensvermögens zu gewährleisten. **
-
Wie berechnet man den abschreibungsbetrag?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, also der Zeitraum, über den es voraussichtlich genutzt wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Division des Anschaffungswerts durch die Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts angemessen zu berücksichtigen und die finanzielle Situation des Unternehmens realistisch darzustellen. **
-
Wie berechnet man den Abschreibungsbetrag linear?
Der Abschreibungsbetrag linear wird berechnet, indem der Anschaffungswert eines Vermögensgegenstands durch die Nutzungsdauer geteilt wird. Der resultierende Betrag wird dann jedes Jahr als gleichbleibender Betrag abgeschrieben, bis der Vermögensgegenstand vollständig abgeschrieben ist. **
-
Wie berechnet man den abschreibungsbetrag aus?
Um den Abschreibungsbetrag zu berechnen, muss zunächst der Anschaffungswert des Wirtschaftsguts ermittelt werden. Anschließend wird die Nutzungsdauer des Wirtschaftsguts festgelegt, die in Jahren angegeben wird. Der Abschreibungsbetrag pro Jahr ergibt sich dann durch die Formel Anschaffungswert geteilt durch Nutzungsdauer. Alternativ kann auch die lineare Abschreibungsmethode angewendet werden, bei der der Abschreibungsbetrag pro Jahr konstant ist. Es ist wichtig, den Abschreibungsbetrag korrekt zu berechnen, um die Wertminderung des Wirtschaftsguts über die Zeit angemessen zu berücksichtigen. **
Ähnliche Suchbegriffe für Abschreibungsbetrag
-
Rauch:Arbeitsrecht für Arbeitgeber, Fachbücher von Thomas RauchOb Kündigung, Arbeitsvertrag, Karenz oder Entgeltfortzahlung bei Krankheit – das Arbeitsrecht ist Ihr Partner, wenn Sie als Arbeitgeber Ihre Rechtsposition sichern wollen. Was dieser Partner alles für Sie tun kann, erfahren Sie in „Arbeitsrecht für Arbeitgeber“. Neben den wichtigsten Bereichen des Arbeitsrechts finden sich mehr als 900 wertvolle Tipps, um teure Fehler zu vermeiden, sowie Textvorlagen zum Download für Erklärungen und Vereinbarungen. Neuerungen in der 24. Auflage: • Teilpension ab 1.1.2026 • Telearbeitsgesetz • Entfall des Weiterbildungs- und des Bildungsteilzeitgeldes • Hitzeschutz Wegen etlicher wichtiger Entscheidungen der Höchstgerichte (z. B. zu den Themen Wolfsgruss am Betriebsgelände, Kündigungsfristen bei freien Arbeitsverhältnissen, Entlassung bei verbotener Arbeit am Samstag, Rücktritt vom Urlaub wegen Quarantäne, grenzüberschreitende Überlassung bei Remote-Work, Überlassungsentgelt bei Einmalzahlungen laut Beschäftiger-KV, Provisionen nach dem Ende des Arbeitsverhältnisses, Verletzung am ersten Tag eines unbezahlten Urlaubs) wurden zahlreiche Abschnitte überarbeitet bzw. zur Gänze neu formuliert. Ebenfalls enthalten: Entscheidungszitate unter Angabe der Geschäftszahlen – damit belegen Sie Ihre Rechtsauffassung im Gespräch mit Mitarbeitern und dem Betriebsrat, was Sie als Arbeitgeber stärkt. Mit diesem Werk lassen sich kostspielige Fehler und Mängel vermeiden.108,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Selflove Millionaire: Lerne das Geldspiel und du musst nie wieder für Geld arbeiten - Wibke Sommer, Audio, 4070169736672Selflove Millionaire: Lerne Das Geldspiel Und Du Musst Nie Wieder Für Geld Arbeiten Von Wibke Sommer, Kampenwand Verlag, Sprecher: Wibke Sommer, Sprache: Deutsch9,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man den Abschreibungsbetrag für ein Wirtschaftsgut? Welchen Einfluss hat der Abschreibungsbetrag auf die steuerliche Gewinnermittlung?
Der Abschreibungsbetrag wird durch die Anschaffungskosten des Wirtschaftsguts, seine Nutzungsdauer und den Abschreibungssatz berechnet. Er mindert den Gewinn und somit auch die Steuerlast des Unternehmens, da er als Betriebsausgabe steuermindernd wirkt. Die Abschreibung wird in der Gewinn- und Verlustrechnung als Aufwand verbucht und wirkt sich somit direkt auf die steuerliche Gewinnermittlung aus. **
-
Wie berechnet man den Abschreibungsbetrag für materielle Anlagegüter? Welche Methoden gibt es, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für materielle Anlagegüter wird durch die Anschaffungskosten abzüglich des Restwerts und der Nutzungsdauer berechnet. Es gibt verschiedene Methoden zur Ermittlung des Abschreibungsbetrags, darunter die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Unternehmen und Anlagegut ausgewählt. **
-
Wie berechne ich den Abschreibungsbetrag für ein Vermögenswert? Was sind die verschiedenen Methoden, um den Abschreibungsbetrag zu ermitteln?
Der Abschreibungsbetrag für einen Vermögenswert wird berechnet, indem der Anschaffungswert des Vermögenswerts durch die geschätzte Nutzungsdauer geteilt wird. Die verschiedenen Methoden zur Ermittlung des Abschreibungsbetrags sind die lineare Abschreibungsmethode, die degressive Abschreibungsmethode und die Leistungsabschreibungsmethode. Jede Methode hat ihre eigenen Vor- und Nachteile und wird je nach Art des Vermögenswerts und den steuerlichen Vorschriften ausgewählt. **
-
Was ist der Unterschied zwischen dem linearen und dem degressiven Abschreibungsbetrag?
Der lineare Abschreibungsbetrag bleibt über die gesamte Nutzungsdauer konstant, während der degressive Abschreibungsbetrag jedes Jahr abnimmt. Der lineare Abschreibungsbetrag wird durch die Anschaffungskosten und die Nutzungsdauer des Vermögenswerts bestimmt, während der degressive Abschreibungsbetrag durch einen festen Prozentsatz des Restwerts berechnet wird. Der lineare Abschreibungsbetrag eignet sich für Vermögenswerte mit konstanter Nutzung, während der degressive Abschreibungsbetrag für Vermögenswerte mit schnellem Wertverlust geeignet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.